Cuando ocurre una catástrofe, la reacción habitual comienza después del daño: evaluar las pérdidas, buscar recursos, activar seguros y tratar de recuperar la normalidad.
Pero la verdadera gerencia de riesgos empieza mucho antes.
Consiste en hacerse previamente preguntas como: ¿qué puede ocurrir?, ¿qué consecuencias tendría?, ¿podemos reducirlas?, ¿qué recursos necesitaríamos?, ¿qué parte del riesgo podemos asumir y cuál debemos transferir?
Esta forma de gestionar los riesgos ha recibido recientemente un importante impulso internacional. En noviembre de 2026, durante la COP31 celebrada en Antalya (Turquía), Naciones Unidas lanzó una nueva Plataforma de Financiación del Riesgo de Desastres (UN Disaster Risk Financing Platform) basada precisamente en disponer de mecanismos financieros preparados antes de que se produzca la catástrofe.
Gerencia de Riesgos: pasar de reaccionar a anticiparse
La nueva plataforma reúne a seis organismos de Naciones Unidas: FAO, IOM, OCHA, UNICEF, ACNUR y el Programa Mundial de Alimentos (WFP).
Su objetivo es facilitar el acceso a más de 3.000 millones de dólares en financiación de riesgos para proteger a 75 millones de personas y sus medios de vida frente a riesgos climáticos y naturales de aquí a 2030.
Es importante precisar qué significa este anuncio:
No se ha creado un fondo de 3.000 millones de dólares disponible automáticamente después de cualquier catástrofe, ni estamos ante un nuevo seguro universal de Naciones Unidas.
La iniciativa pretende ampliar la utilización de financiación previamente acordada, combinando recursos financieros, información sobre los riesgos, modelos predictivos, sistemas de alerta y colaboración con aseguradoras y mercados financieros.
El objetivo es que, cuando las señales indiquen que un determinado riesgo puede materializarse, los recursos económicos necesarios para actuar ya estén previstos.
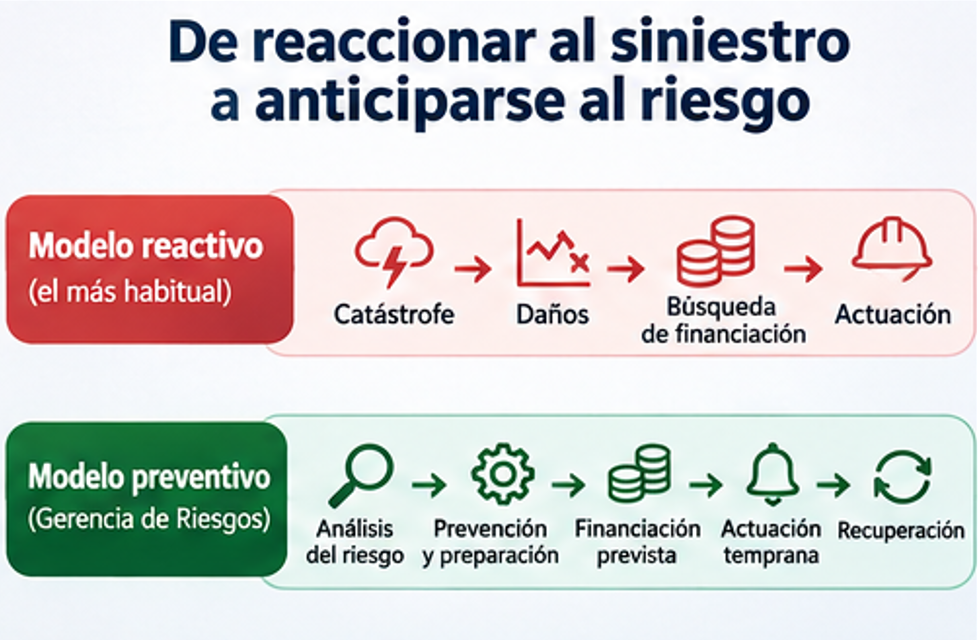
En otras palabras, se pretende sustituir progresivamente este modelo:
Catástrofe → daños → búsqueda de financiación → actuación
por otro:
Identificación del riesgo → análisis → prevención → financiación preparada → actuación temprana → recuperación
Esta segunda secuencia se aproxima mucho más a lo que entendemos por una verdadera Gerencia de Riesgos.
Anticiparse no significa saber exactamente cuándo ocurrirá una catástrofe
Gestionar riesgos no significa predecir exactamente cuándo ocurrirá una catástrofe.
Significa reconocer que determinados acontecimientos pueden producirse, analizar su probabilidad y sus consecuencias y preparar previamente una respuesta proporcionada.
Naciones Unidas pretende combinar información y análisis predictivo con financiación previamente disponible para convertir las alertas tempranas en actuaciones anticipadas. Actualmente, según los organismos participantes, la financiación preacordada representa menos del 2 % de la financiación humanitaria mundial.
La importancia de la anticipación puede observarse también en los sistemas de alerta temprana.
UNDRR señala que los países que disponen de sistemas más completos registran tasas de mortalidad por desastres casi seis veces inferiores a las de aquellos con sistemas más limitados. Además, una alerta recibida con 24 horas de antelación puede reducir los daños hasta un 30 %.
Pero una alerta por sí sola no resuelve el problema.
Hay que saber qué hacer cuando llega y disponer de los medios necesarios para actuar.
Ese es uno de los principios fundamentales de la gerencia de riesgos.
¿Cómo financiar las consecuencias económicas de un riesgo?
Una organización puede conocer perfectamente sus riesgos y, sin embargo, encontrarse sin recursos suficientes cuando uno de ellos se materializa.
Por eso, además de identificar y reducir los riesgos, es necesario decidir previamente cómo se financiarán sus consecuencias económicas.
El Banco Mundial utiliza desde hace años un principio denominado risk layering o financiación del riesgo por capas.
La idea es sencilla: no todos los riesgos deben financiarse de la misma forma.
Los riesgos frecuentes y de menor impacto pueden ser asumidos mediante recursos propios, reservas o determinadas retenciones.
Las exposiciones de impacto intermedio pueden requerir mecanismos de financiación contingente o liquidez previamente disponible.
Y determinados acontecimientos poco frecuentes, pero con consecuencias económicas muy elevadas, pueden aconsejar mecanismos de transferencia del riesgo, entre ellos el seguro.
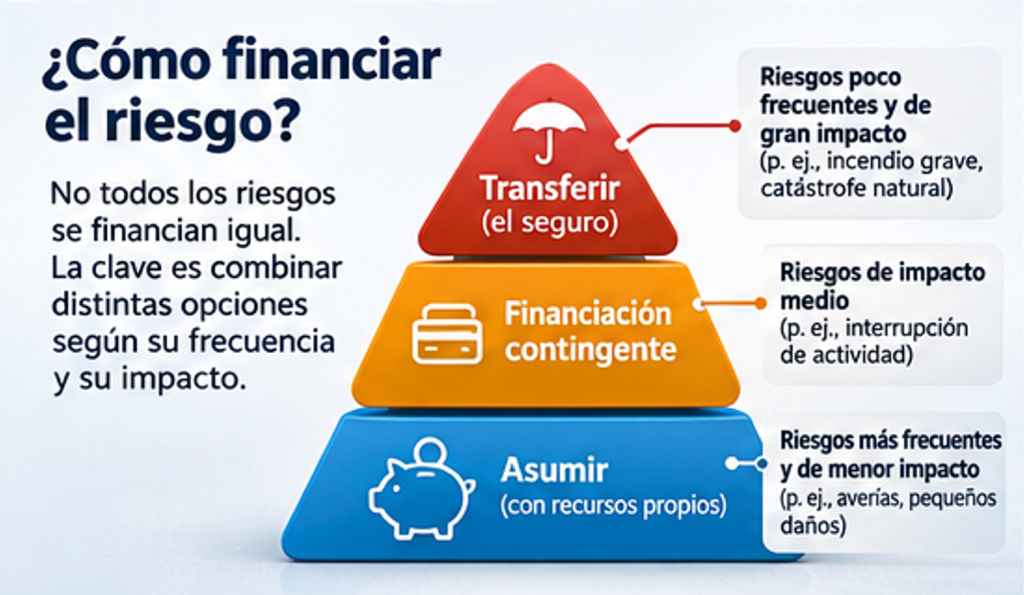
El propio Banco Mundial señala que el seguro no puede financiar todas las pérdidas provocadas por una catástrofe y defiende la combinación de diferentes instrumentos en función de la frecuencia, la gravedad y el coste del riesgo.
Este principio puede trasladarse, con la proporcionalidad necesaria, al ámbito empresarial.
Una empresa no debería intentar asegurar absolutamente todos sus riesgos ni asumirlos todos con recursos propios. Debe determinar cuáles puede aceptar, cuáles debe reducir y cuáles resulta conveniente transferir.
El seguro dentro de una estrategia de Gerencia de Riesgos
El seguro constituye una de las principales herramientas para transferir las consecuencias económicas de determinados riesgos.
Pero debe formar parte de una estrategia más amplia.
Contratar un seguro no elimina el riesgo.
Permite trasladar determinadas consecuencias económicas a una aseguradora dentro de los límites, condiciones, franquicias y exclusiones establecidos en la póliza.
Por eso, antes de contratar o renovar un seguro, deberían haberse determinado aspectos fundamentales:
- qué activos, actividades y responsabilidades queremos proteger;
- qué acontecimientos pueden afectarnos;
- cuánto podríamos perder;
- qué medidas preventivas podemos implantar;
- qué parte del riesgo podemos asumir con nuestros propios recursos;
- y qué parte resulta razonable transferir al mercado asegurador.
El seguro debe responder al riesgo real de la empresa y no convertirse simplemente en una acumulación de coberturas.
La gerencia de riesgos permite precisamente analizar primero la exposición y decidir después qué protección aseguradora necesitamos.
Seguros paramétricos: un ejemplo de financiación anticipada
UNICEF ya utiliza mecanismos de financiación anticipada dentro de su iniciativa Today & Tomorrow, uno de cuyos componentes emplea seguros paramétricos frente a ciclones.
A diferencia de un seguro tradicional, estos mecanismos establecen previamente determinados parámetros o índices objetivos. Cuando se alcanzan las condiciones previstas, puede activarse el pago correspondiente sin depender únicamente de una valoración posterior del daño.
Una entidad independiente verifica el cumplimiento del parámetro, permitiendo disponer de fondos con rapidez después del evento.
En 2025, UNICEF recibió 3,7 millones de dólares mediante este tipo de seguros como respuesta a ciclones ocurridos en países incluidos en el programa.
Esto no significa que un seguro paramétrico sea necesariamente la solución adecuada para cualquier empresa española.
Lo importante es el principio que demuestra:
La respuesta financiera a un riesgo puede diseñarse antes de que se produzca el siniestro.
¿Qué debe analizar una empresa antes de que ocurra un siniestro?
El paralelismo entre una organización internacional y una PYME no debe hacerse de manera literal. Una empresa española no necesita reproducir los complejos instrumentos financieros utilizados por organismos internacionales, pero sí puede aplicar exactamente la misma lógica.
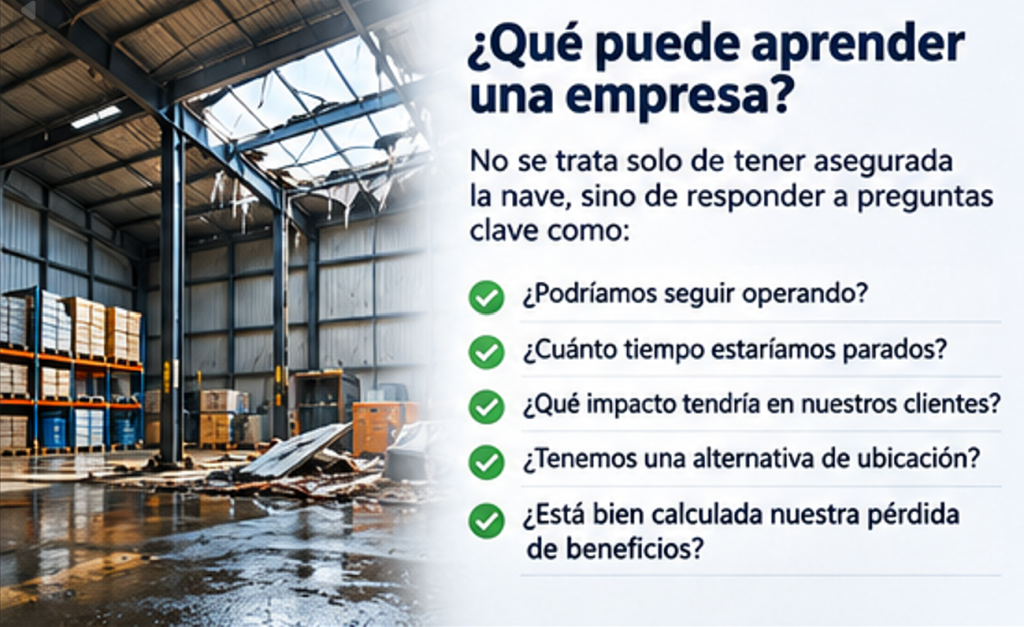
Imaginemos una empresa que depende de una única instalación para desarrollar toda su actividad.
La pregunta habitual podría ser: ¿Tenemos asegurada la nave?
La gerencia de riesgos obliga a ir bastante más lejos:
¿Qué ocurriría si mañana no pudiéramos utilizarla durante seis meses?
A partir de ahí aparecen nuevas preguntas:
¿Cuánto tiempo tardaríamos en recuperar la actividad?
¿Existe una ubicación alternativa?
¿Cuánto facturamos cada mes?
¿Qué gastos continuaríamos soportando aunque la empresa estuviera parada?
¿Cuánto tardaríamos en sustituir nuestra maquinaria?
¿Dependemos de algún proveedor que no sea fácilmente sustituible?
¿Nuestros clientes esperarían hasta que recuperásemos la actividad?
¿Disponemos de liquidez suficiente?
¿Está correctamente calculada nuestra pérdida de beneficios?
¿Durante cuánto tiempo nos indemnizaría nuestra póliza?
Este análisis permite descubrir algo fundamental:
El daño material puede ser solamente una parte de la verdadera pérdida.
Una empresa puede reparar una nave o sustituir una máquina. Mucho más difícil puede ser recuperar clientes, reconstruir una cadena de suministro o mantener la viabilidad financiera durante varios meses sin poder desarrollar normalmente su actividad.
Tener seguros no significa tener los riesgos correctamente financiados
Una empresa puede:
- Disponer de varias pólizas y continuar expuesta a pérdidas relevantes.
- Asegurar correctamente el edificio, pero infravalorar el contenido.
- Tener asegurada la maquinaria, pero desconocer cuánto tardaría realmente en sustituirla.
- Disponer de pérdida de beneficios, pero haber establecido un periodo de indemnización insuficiente.
- Depender de un proveedor crítico cuya interrupción afectaría directamente a su producción.
- Tener una franquicia perfectamente asumible para un siniestro aislado, pero problemática si se producen varias pérdidas consecutivas.
- O puede simplemente mantener exposiciones que nunca han sido analizadas porque nadie se ha planteado todavía el escenario correspondiente.
Por eso, disponer de seguros no significa necesariamente estar correctamente protegido.
La gerencia de riesgos permite identificar esas posibles brechas y comprobar si existe equilibrio entre prevención, capacidad financiera propia y transferencia aseguradora.
Prevenir, asumir, transferir y garantizar la continuidad
Una gestión adecuada no conduce automáticamente a contratar más seguros, sino que ante cada riesgo pueden existir distintas respuestas:
Evitarlo, cuando la exposición resulta incompatible con los objetivos de la organización.
Reducirlo, mediante medidas preventivas y controles que disminuyan su probabilidad o sus consecuencias.
Aceptar o retener una parte, cuando la empresa tiene capacidad suficiente para asumirla.
Transferirlo, entre otras posibilidades mediante un contrato de seguro, cuando las consecuencias potenciales aconsejan trasladar parte de la pérdida a un tercero.
Y cuando determinados riesgos pueden interrumpir seriamente la actividad, hay que incorporar además una estrategia de continuidad de negocio.
Anticiparse al riesgo para proteger la continuidad de la empresa
No deberíamos esperar a sufrir un incendio, una inundación, un ciberataque, una avería grave o la pérdida de un proveedor crítico para descubrir cuánto puede costarnos y comprobar entonces si disponíamos de los recursos y coberturas adecuados.
La pregunta no es únicamente: ¿Qué seguros tiene mi empresa?
Hay una pregunta anterior mucho más importante:
¿Qué puede ocurrir, cuánto podría perder y cómo estaría preparada mi empresa para afrontar esa pérdida?
SCV Gerencia de Riesgos
En SCV Gerencia de Riesgos ayudamos a las empresas a identificar y analizar los riesgos que realmente pueden afectar a su actividad, evaluar sus posibles consecuencias y establecer una estrategia proporcionada de prevención, mitigación, retención y transferencia aseguradora.
Nuestro objetivo no es que una empresa contrate más seguros, sino que disponga de la protección adecuada para sus riesgos reales. Para ello analizamos qué riesgos puede asumir, cuáles debe prevenir o reducir y cuáles resulta conveniente transferir para proteger su patrimonio y, especialmente, la continuidad del negocio.
Porque gestionar un riesgo después del siniestro puede ser necesario.
Pero anticiparse a él es Gerencia de Riesgos.